

Pensare al futuro significa anche proteggere economicamente le persone a cui si vuole bene. Una situazione imprevista può avere conseguenze importanti sul bilancio familiare, soprattutto quando il reddito di una persona rappresenta una parte essenziale delle entrate domestiche. Una polizza temporanea caso morte può offrire un sostegno economico ai beneficiari, aiutandoli ad affrontare spese quotidiane, mutui e altri impegni finanziari.
In questo ambito si inserisce Assicurazioni, il servizio online dedicato alla polizza vita con bonus a scadenza. La sua proposta combina una copertura assicurativa caso morte con la possibilità di ricevere un bonus al termine del contratto, secondo le condizioni previste. L’obiettivo è rendere il percorso di preventivazione e sottoscrizione più semplice, attraverso strumenti digitali e la possibilità di ricevere assistenza da un consulente.
Una polizza vita temporanea caso morte
Il prodotto principale presentato da Assicurazioni è una polizza temporanea caso morte, conosciuta anche con la sigla TCM. Si tratta di una forma di protezione assicurativa che prevede il pagamento di un capitale ai beneficiari indicati nel contratto qualora si verifichi il decesso dell’assicurato durante il periodo di copertura.
Questa soluzione può essere interessante per chi desidera tutelare il proprio nucleo familiare, soprattutto in presenza di figli, finanziamenti, mutui o altre responsabilità economiche. Il capitale assicurato può essere scelto in funzione delle esigenze personali e degli impegni che si desidera proteggere.
La proposta consente di selezionare capitali assicurati differenti, da 25.000 euro fino a 1.000.000 di euro, e una durata che può arrivare a 30 anni, nel rispetto dei requisiti previsti. Il periodo di copertura e l’importo devono essere valutati attentamente in base alla situazione familiare e finanziaria.
Il bonus a scadenza: una caratteristica distintiva
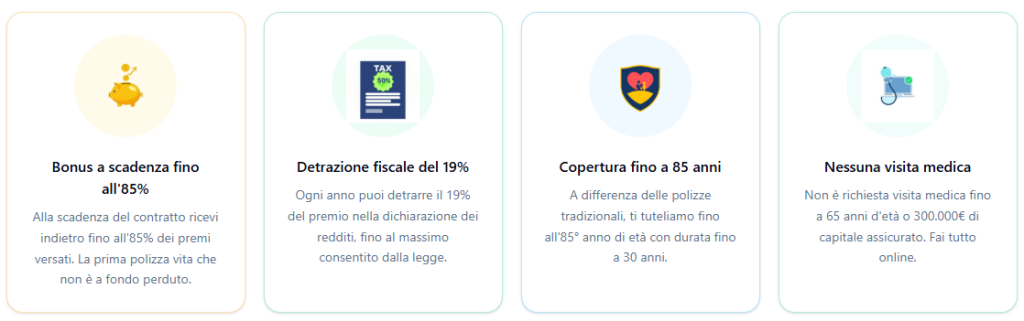
L’elemento che caratterizza maggiormente la proposta di Assicurazioni è il bonus a scadenza. A differenza di una tradizionale polizza temporanea caso morte, nella quale i premi normalmente non vengono restituiti se l’assicurato arriva alla fine del contratto, questa soluzione prevede la possibilità di ottenere un bonus fino all’85% dei premi versati.
Il bonus è soggetto alle condizioni contrattuali e alla durata effettiva della polizza. È quindi importante verificare nella documentazione informativa quando viene riconosciuto, come viene calcolato e quali situazioni possono comportare una riduzione o la perdita del diritto a riceverlo.
Questa caratteristica rende il prodotto interessante per chi desidera affiancare alla protezione familiare una possibile restituzione parziale dei premi alla scadenza. È comunque importante ricordare che si tratta innanzitutto di una copertura assicurativa e non di un investimento o di un prodotto di risparmio.
Copertura fino a 85 anni e premi programmabili
Un altro aspetto evidenziato da Assicurazioni riguarda l’età dell’assicurato. La copertura può arrivare fino agli 85 anni alla scadenza del contratto, secondo i limiti di età e le condizioni di ammissibilità previste.
Il premio viene calcolato sulla base di diversi elementi, tra cui l’età, lo stato di fumatore o non fumatore, il capitale assicurato e la durata scelta. Il sito presenta inoltre la possibilità di mantenere la rata mensile bloccata per tutta la durata contrattuale, secondo le condizioni della polizza.
La prevedibilità del premio può aiutare le famiglie a pianificare le proprie spese nel tempo. Prima della sottoscrizione è comunque opportuno controllare il preventivo definitivo e la documentazione contrattuale.
Coperture complementari per esigenze specifiche
Oltre alla garanzia principale caso morte, Assicurazioni permette di valutare alcune coperture aggiuntive. Queste opzioni consentono di ampliare la protezione in relazione a determinati eventi.
Tra le garanzie complementari presentate figurano:
- Morte da infortunio: può prevedere il raddoppio del capitale assicurato in caso di decesso dovuto a un evento accidentale.
- Morte per incidente stradale: può prevedere una liquidazione pari al triplo del capitale, secondo i termini contrattuali.
- Esonero dal pagamento dei premi: può intervenire in caso di invalidità totale e permanente, evitando il pagamento dei premi residui nei limiti previsti.
- Invalidità permanente: offre una possibile prestazione economica in caso di invalidità totale e permanente da infortunio o malattia.
- Copertura per diagnosi di cancro: prevede prestazioni differenti in funzione della diagnosi e delle condizioni assicurative.
- Perdita di autosufficienza: può offrire una rendita mensile per un periodo stabilito.
La disponibilità, i limiti di durata e gli importi delle garanzie variano. Per questo è importante leggere attentamente le esclusioni e i requisiti di ciascuna copertura prima di aggiungerla al contratto.
Un preventivatore digitale semplice da utilizzare
Uno dei punti di forza di Assicurazioni è il sistema di preventivazione online. Il visitatore può inserire la data di nascita, indicare se fuma e scegliere il capitale assicurato. Il calcolo si aggiorna automaticamente quando vengono modificati i parametri o aggiunte le garanzie complementari.
Questo strumento permette di osservare come cambiano i premi in funzione delle scelte effettuate, senza dover iniziare subito una procedura di sottoscrizione. È utile per confrontare diverse configurazioni e individuare una soluzione coerente con il proprio budget.
Il percorso digitale è pensato per accompagnare l’utente dalla richiesta del preventivo alla conclusione del contratto. Per alcuni profili, entro i limiti indicati, non è richiesta una visita medica: il sito segnala questa possibilità fino a 65 anni di età o per capitali assicurati fino a 300.000 euro, in presenza dei requisiti previsti.
Consulenza e informazioni disponibili sul sito
La piattaforma di Assicurazioni non si limita al calcolo del premio. I visitatori possono consultare informazioni sulla polizza, sulle coperture aggiuntive e sul funzionamento del bonus a scadenza.
È presente anche una sezione dedicata alle domande frequenti, con chiarimenti sulla sottoscrizione, sui pagamenti, sulla durata del contratto, sulle detrazioni fiscali e sulle condizioni in caso di interruzione dei versamenti.
Chi desidera un supporto personalizzato può richiedere una consulenza gratuita e senza impegno. Il contatto diretto con un professionista permette di approfondire i dubbi e valutare le caratteristiche della copertura prima di prendere una decisione.
Cosa distingue questa proposta dalle polizze tradizionali
Molte polizze temporanee caso morte sono progettate esclusivamente per offrire un capitale ai beneficiari in caso di decesso durante il periodo assicurato. Assicurazioni presenta invece una soluzione che aggiunge la possibilità di un bonus alla scadenza, fino alla percentuale indicata dal prodotto.
Un altro elemento distintivo è l’integrazione tra preventivazione digitale, configurazione delle garanzie e assistenza di un intermediario assicurativo. Il cliente può iniziare autonomamente il calcolo online e successivamente richiedere chiarimenti o una valutazione personalizzata.
Il sito segnala inoltre la possibilità di beneficiare della detrazione fiscale del 19% sui premi, nei limiti e alle condizioni stabiliti dalla normativa vigente. La detrazione non è automatica per qualsiasi importo: occorre verificare i requisiti fiscali applicabili alla propria situazione.
Una scelta da valutare con attenzione
Per chi desidera proteggere economicamente la propria famiglia, Assicurazioni propone una polizza vita che combina la copertura temporanea caso morte con un possibile bonus finale e diverse garanzie complementari.
La procedura digitale, il preventivatore aggiornabile e la disponibilità di consulenza rendono il servizio accessibile anche a chi si avvicina per la prima volta a questo tipo di protezione. Prima di sottoscrivere, è fondamentale confrontare il premio con il capitale assicurato, leggere il set informativo, verificare le esclusioni e comprendere le condizioni necessarie per ottenere il bonus. In questo modo è possibile valutare con maggiore consapevolezza se la soluzione risponde davvero alle proprie esigenze familiari.